
本文為原創虛構生活故事。人物、對話及帳單情境均為創作,沒有真實受訪者,也不是特定保險或金融商品案例。
小瑜最喜歡月底打開記帳App的那一刻。房租、餐費、交通,三個顏色排得很漂亮。這個月還有剩,她甚至覺得自己可以開始研究一台好一點的烤箱。
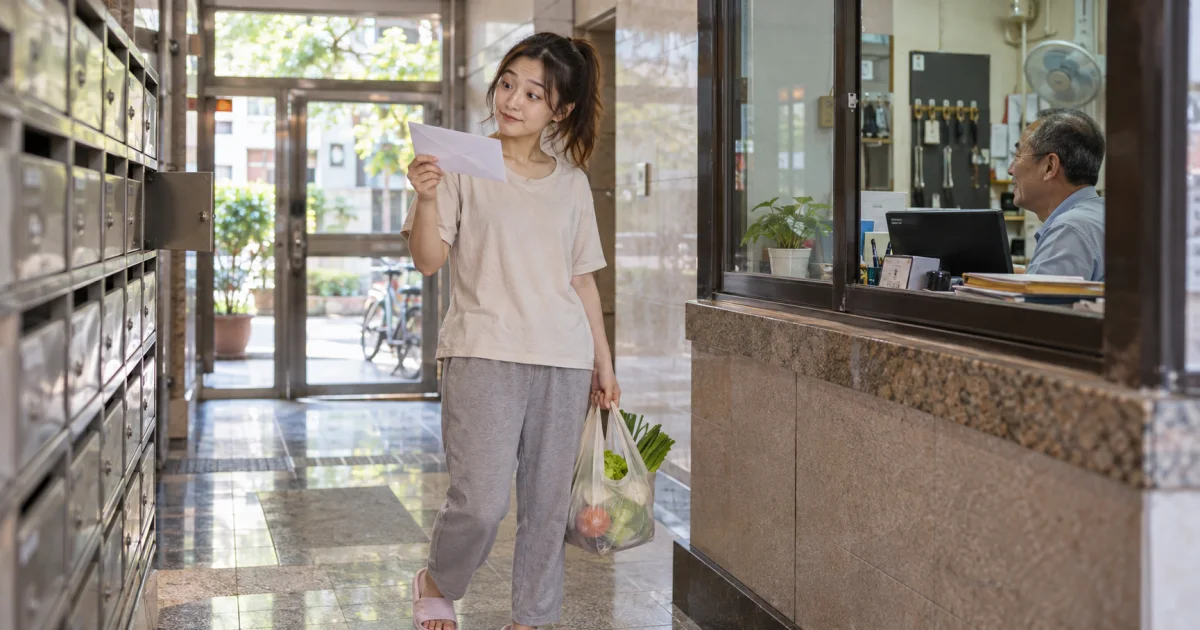
星期六,她穿著拖鞋下樓收信。信箱裡多了一封年繳通知。她站在管理室旁看了一眼,第一個反應不是金額,而是:「怎麼又來?」
回家後翻出去年那封,日期差不多。她才發現,這張帳單沒有突然出現。只是她每個月看記帳表時,都沒有給它一個位置。
「我有記帳」,跟「我有留錢」原來是兩件事
小瑜做門市排班工作,習慣把已經花出去的錢記下來。買晚餐記,搭車記,連洗衣店多烘一次也記。可是那些還沒到期、一定會來的費用,她一直留在腦中。
她跟姊姊抱怨:「我明明每個月都沒亂花。」姊姊沒有立刻檢查她喝幾杯飲料,只問:「你說的剩下,是扣掉今年還沒來的帳單以後,還是扣之前?」
小瑜看著原本要買烤箱的那一格。忽然有種別人已經預約這筆錢,只是還沒來拿的感覺。
她把一年會來的東西,先從腦袋搬出來
那天下午,她沒有急著做很複雜的理財表,而是把確定會發生、卻不是每月支付的費用寫出來:已知的年繳帳單、固定維護項目、每年差不多時間要支付的必要費用。
還不確定要不要買的東西,她另外放。她想去旅行,也想換椅子,但那是可以選擇的安排;不能把所有「可能想花」都寫成必定要付,也不能把確定會付的費用當成意外。
- 已確定的年度費用:記下到期月份與實際應付資訊。
- 可能變動的必要費用:先保留估計,再依正式通知修正。
- 可以選擇的消費:另訂目標,不和必付帳單混在一起。
平均分月有用,但今年不一定還剩十二個月
小瑜最初想把整筆費用除以十二,算出每月要留多少。接著她看了一眼月曆,才承認今年那張帳單已經快到期。
所以她做了兩份安排:這一次先處理到期款;下一次則從現在開始逐月保留。分月預留可以寫成「預計費用減去已保留金額,再除以到期前可準備的月份」,這是生活安排的算式,不是貸款試算或金融商品報價。
如果算出來的每月預留根本做不到,她就要回頭調整支出與目標,不是假裝照抄一個數字就會自己存起來。
帳單已到時,先別因為煩就改付款方式
她一度想:「那我換成別的繳法就好了。」姊姊提醒她,付款頻率、契約條件或費用可能不同,要先問原服務單位,不能認為拆成小筆就一定比較便宜。
小瑜先核對通知是不是真的、到期日是哪天,以及以前有沒有已設定的付款安排。她也問清楚若想變更繳法,適用時間與條件是什麼,沒有為了處理一張帳單就草率取消重要契約。
這些步驟沒有讓帳單消失,但至少避免她因心急多做一次錯誤決定。她把烤箱延後了。原本的舊烤箱很爭氣,當晚還成功烤出一片邊緣有點焦的吐司。
緊急預備金,終於不用每年救同一張帳單
她以前把備用存款統稱「有事再用」。現在多了一個分類:一年內已知用途的錢。兩者可以用自己看得懂的方式記錄,不一定要另外開戶,也不必使用新的付費工具。
差別在於,年繳帳單快到時,不再誤以為那筆存款全部可以拿去消費。真正不可預期的事情發生時,也比較不會發現備用金早已被可預期費用占走。
她每隔一段時間再看一次:費用是否變了、付款月份是否變了、有沒有新增或結束的項目。記帳表終於不只是上個月的回顧,也能提醒下個月以前要做的事。
半年後,帳單還是來了,但不再像突襲
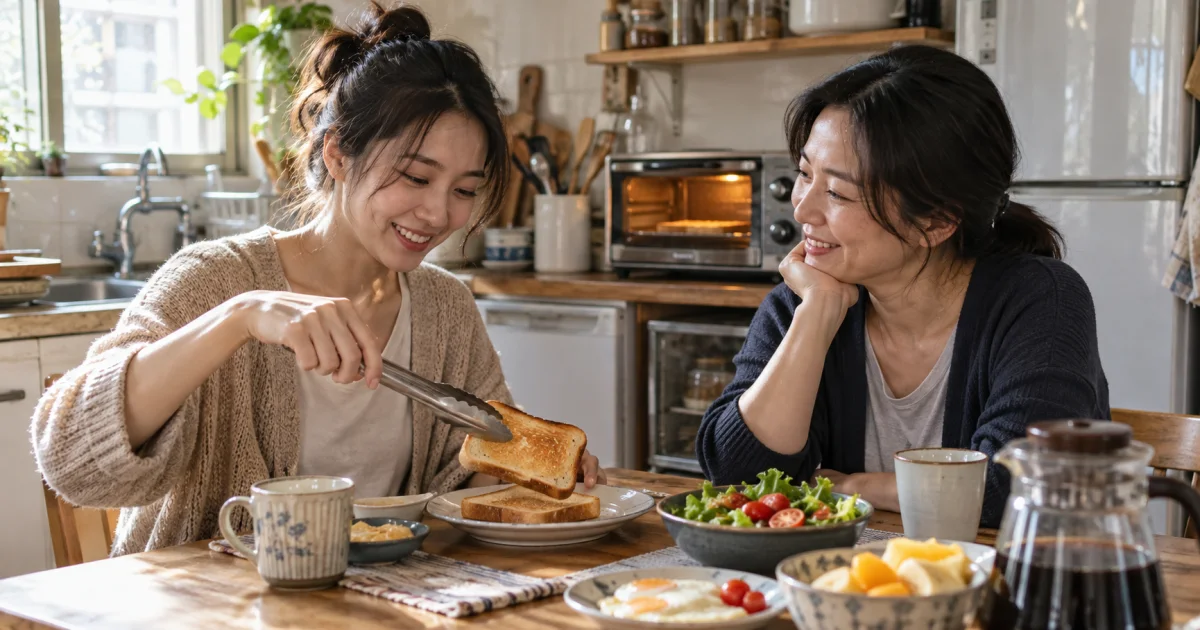
小瑜再去收信時,手上還提著剛買的菜。她看見通知,沒有站在管理室門口發呆,只在回家後對了一次預留紀錄。
姊姊問烤箱買了沒。她說還沒,這次是真的在存。姊姊看向餐桌上的吐司:「難怪最近都是同一種早餐。」
小瑜把焦邊朝自己轉了一下。至少這次,她知道錢要去哪裡了。
故事外的理財補充:把年度費用放回收支規劃
金管會金融智慧網的「收入支出健檢」,以過去一年的平均月支出協助檢視收支,並說明先設定財務目標、規劃儲蓄,再決定支出的觀念。這提醒我們:只看眼前這個月,可能看不見其他月份才會發生的支出。該頁「現金健檢」也提醒,即使突然失去收入,必要生活支出仍會持續,需要事先準備應急資金。
同站的「結婚、購車及旅遊預算試算軟體」說明,大筆支出會影響現金流,應提前規劃並區分需要與想要。雖然工具討論的是其他生活目標,提前規劃的觀念也能用來檢查自己的年度費用;這是本文的編輯應用,不是主管機關指定的年繳帳單計算公式。
照著自己的帳單做一次檢查
- 翻出上一年度帳單與交易紀錄,列出用途、下次到期月份、預估應付額及目前已留的錢;費用有變動時,以最新正式通知為準。
- 先保留當期必要生活支出,再看剩餘可分配的收入。每月預留額可用「尚未備妥的年度費用,除以到期前還能準備的月份」估算;這是編輯提供的整理方法,不是金融商品報價。
- 估算結果超過可負擔額時,先調整可延後的消費,並向原收款單位確認正式付款選項、總費用及影響。不能因為把費用拆成月付,就假設總支出會變少。
- 把已知會到期的費用與不可預期支出的準備分開記錄,避免同一筆存款同時被當成兩種用途。每次帳單或收入變動,再更新紀錄。
資料依據:金管會金融智慧網:金融健檢軟體、生活目標預算試算說明。上述來源支持理財觀念,不代表小瑜的故事是真實個案,也不表示官方推薦特定付款或借款方式。
年度費用可以先分月保留;來不及準備的本期帳單則另外處理。若真的出現必要缺口,先核對到期安排與可用資金,再比較替代方式,不必把可預期支出反覆變成新的借款。
想了解一般比較重點,可閱讀借款前要確認的資訊。貸你通為借貸資訊與廣告刊登平台,不提供個別保單建議、不代辦、不放款、不核貸,也不經手借貸資金。
重點整理
- 記下已花的錢
記下已花的錢,與預留未到期費用是兩件事。
- 已知年度費用和不可預期支出分開記錄
已知年度費用和不可預期支出分開記錄。
- 本期來不及準備時另作安排
本期來不及準備時另作安排,未來才按剩餘月份預留。
- 更改付款頻率前先問正式條件
更改付款頻率前先問正式條件,不以小筆取代總成本比較。
資料來源
- 金管會金融智慧網|金融健檢軟體資料日期:未載明 · 查證日期:2026-10-19
- 金管會金融智慧網|結婚、購車及旅遊預算試算軟體資料日期:未載明 · 查證日期:2026-10-19
最後更新日期:2026-10-19
本文由貸你通編輯製作