
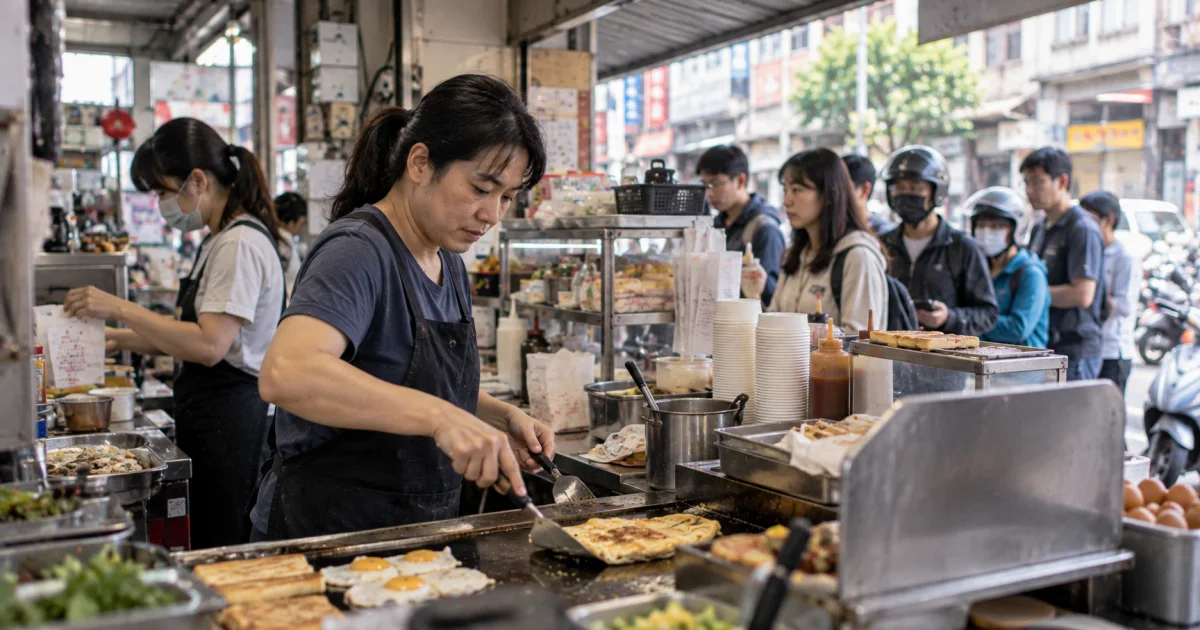
早上7點40分,早餐店門口排了12個人。
美玲一手翻蛋餅,一手喊:
「兩個豬排蛋、一杯大冰奶,等一下喔!」
煎台在冒煙,吐司機沒有停過,外送單又「叮」了一聲。
她往門口看了一眼。
還有人。
而且後面又來兩個。
美玲心裡只有一個想法:
「今天穩了。」
今天真的賣很好
8點10分,蛋快沒了。
8點25分,吐司又拆了一條。
8點40分,店員問:
「姐,培根剩最後一包。」
美玲頭也沒抬。
「先開,等等再叫貨。」
客人一直進來。
有人付現,有人電子支付,有人拿了早餐就趕著上班。
美玲忙到快10點才第一次坐下。
她喝了一口已經不冰的紅茶,覺得今天應該算是一個好日子。
下午2點,雞蛋先來收錢
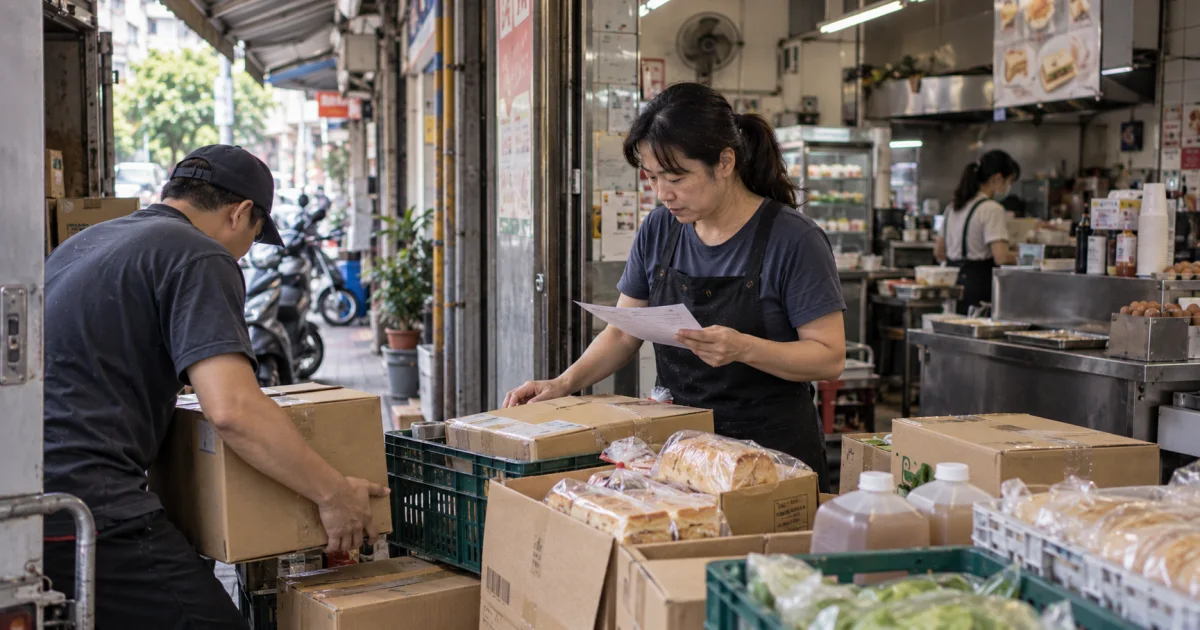
尖峰時間結束後,補貨的車來了。
雞蛋、吐司、肉品、飲料原料,一箱一箱搬進來。
老闆把單子遞給美玲。
她看了一眼。
剛才早上那種「今天穩了」的感覺,突然稍微沒有那麼穩。
但也沒辦法。
明天早上客人還是會來。
今天賣掉的東西,明天就要補回來。
早餐店最神奇的地方,大概就是東西賣得越好,補貨有時候也來得越快。
下午4點,瓦斯說它也有事情
接著她想起瓦斯。
然後是電費。
再來是店租。
月底還有員工薪水。
她突然發現,今天早上排隊的那些客人,好像每一個人後面都站著另一個人等著收錢。
晚上8點半,店裡終於安靜了
鐵門拉下一半。
煎台洗好了。
最後一袋垃圾也拿出去了。
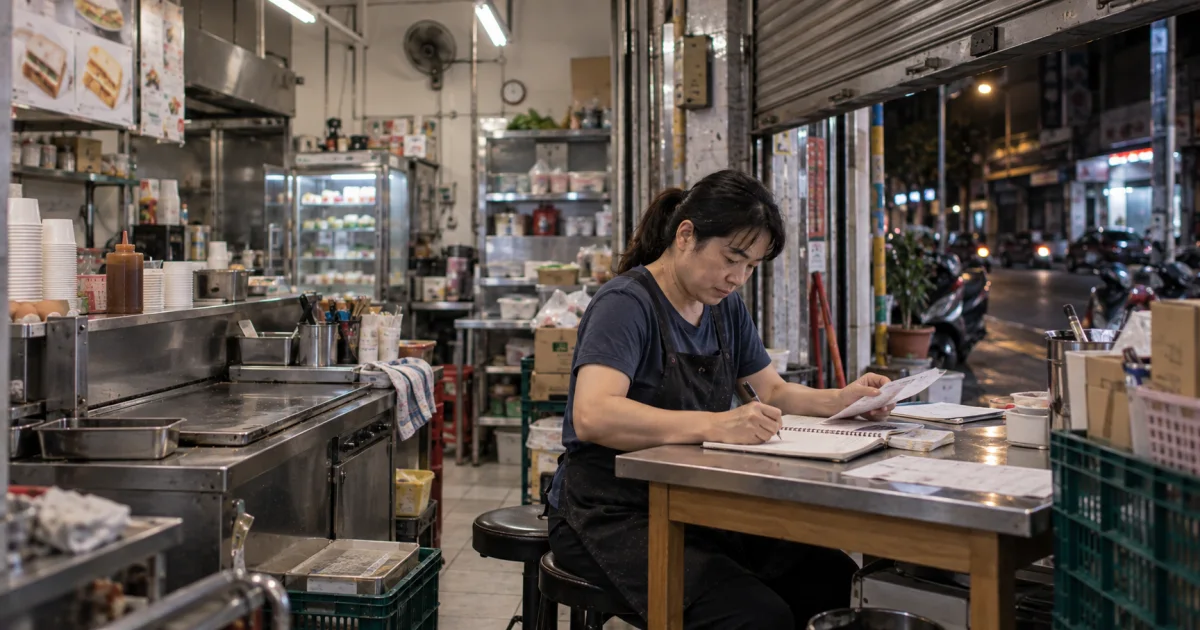
美玲坐在店裡,開始整理今天的帳。
今天的營業額確實不差。
問題是,她把接下來要付的東西一筆一筆放進去之後,突然發現:
「奇怪,今天不是很多客人嗎?」
她又算了一次。
答案沒有因為第二次比較有誠意,就突然變多。
營業額不是利潤,也不是手上全部可以花的錢
這是很多小生意很容易遇到的錯覺。
今天收進來10,000元,不代表今天就多了10,000元可以自由使用。
因為這筆營業收入背後,可能還對應著:
- 食材與進貨成本
- 店租
- 水電與瓦斯
- 員工薪資
- 設備維修
- 平台或支付相關費用
- 家庭生活支出
真正可以運用多少,要把這些成本與付款時間一起放進來看。
用一句話分清楚
- 營業額:今天總共賣了多少。
- 成本:為了完成這些生意,需要付出去多少。
- 現金流:錢什麼時候進來,又什麼時候必須出去。
- 真正可運用資金:扣除近期必要支出後,手上實際還能安排多少。
有生意,為什麼還是可能突然需要週轉?
因為「賺不賺錢」和「今天手上有沒有足夠現金」,有時候是兩件事。
例如明天必須先付一批貨款,但部分營收還沒有真正回到可使用的資金裡;或月底同時碰到店租、薪資與進貨。
即使整體生意不是虧損,也可能在某幾天出現短期的資金時間差。
這時候第一個要算的,不是「最多能拿多少」
而是接下來7天、14天或一個月內,到底有哪些確定要付的錢。
美玲拿了一張紙,開始把支出按照日期排:
- 明天:進貨。
- 這週:瓦斯與部分貨款。
- 月底:店租、薪資。
- 期間:每天仍要持續補貨。
再把預計會進來的營收、目前可動用的現金放進去。
真正的資金缺口,這時候才慢慢出現。
如果真的需要短期資金,也先把用途寫出來
例如真正缺的是一筆近期進貨款,就把金額、使用時間與預計回收的現金流寫清楚。
不要因為看到可以取得更高的金額,就把原本的短期缺口變成更大的長期負擔。
如果查看相關借貸資訊,也應一起確認實際取得金額、利息、其他費用、期限與還款安排。
晚上9點,美玲終於知道今天的錢去哪了
沒有消失。
也沒有誰偷偷拿走。
雞蛋拿了一點。
吐司拿了一點。
店租正在排隊。
電費站在後面。
員工薪水甚至已經先拿號碼牌了。
她看著今天的帳,笑了一下。
「好啦,至少我現在知道你們都去哪裡了。」
貸你通小整理
- 營業額不等於可用現金:先扣除近期必要成本。
- 看付款時間:進貨、店租、薪資可能集中在不同日期。
- 先算真正缺口:不要只因為生意忙,就假設現金一定充足。
- 短期週轉要有用途:知道需要多少、用在哪裡、未來怎麼支付。
- 需要比較資金資訊時:利息、費用、期限與還款條件都要一起確認。
資料來源
- 貸你通|原創情境故事資料日期:2026-10-01 · 查證日期:2026-10-01
最後更新日期:2026-10-01
本文由貸你通編輯製作