
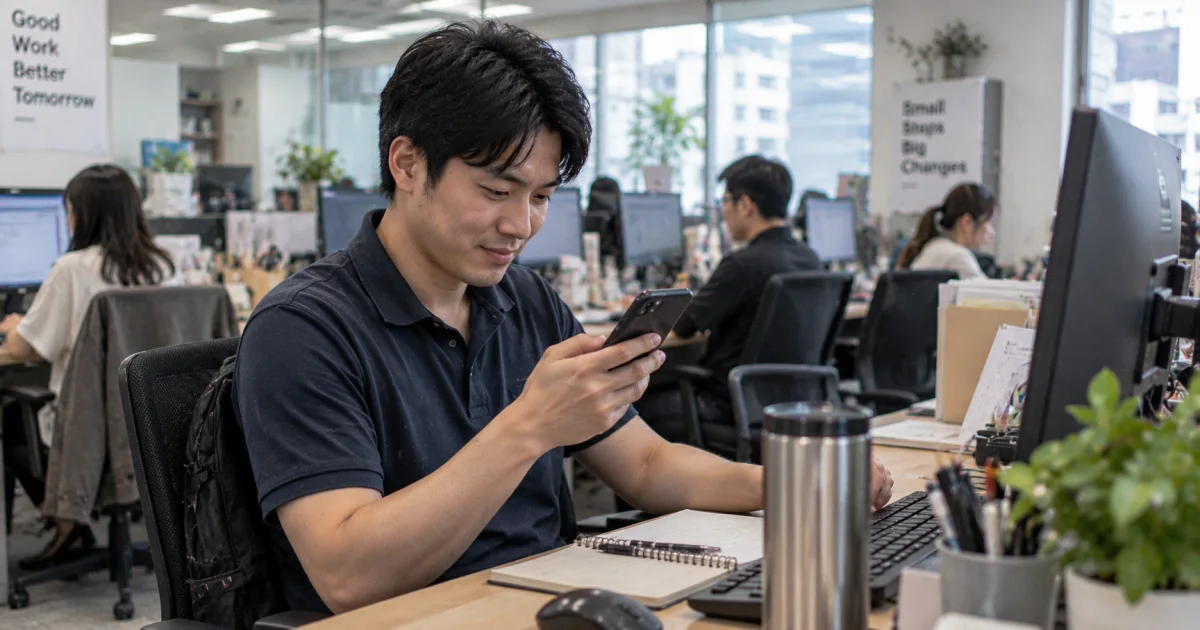
早上9點03分,阿哲收到這個月最喜歡的一則手機通知。
薪水進來了。
42,000元。
那一瞬間,他覺得今天的天空特別藍,公司冷氣特別涼,連隔壁同事吃早餐的味道都沒有平常那麼討厭。
「這個月,好像可以過得舒服一點。」
他甚至認真思考了一下,中午是不是可以不要再點那個「不用加錢」的套餐。
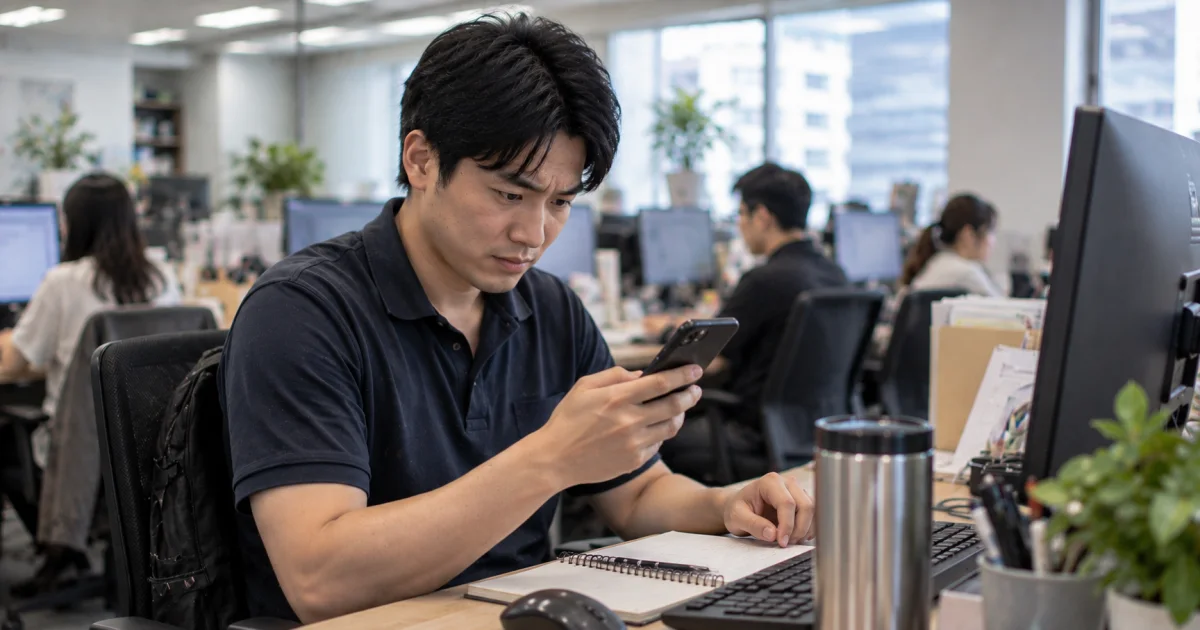
9點07分,信用卡說:我們聊一下
手機又亮了。
這次不是薪水。
是信用卡帳單提醒。
本期應繳: 21,846元。
阿哲盯著手機三秒。
剛才特別藍的天空,突然普通了一點。
他告訴自己沒事。
42,000減掉21,846,還有兩萬多。
成年人,要冷靜。
9點12分,房租加入群聊
房東傳來訊息。
「這個月一樣5號喔,謝謝。」
房租: 12,000元。
阿哲沒有回覆。
不是不想回,是他的腦袋正在進行一場非常快速、但結果不太樂觀的數學運算。
然後,那些平常看起來很小的東西開始排隊
手機費。
機車油錢。
午餐。
晚餐。
偶爾同事說一句:「今天喝飲料嗎?」
以前一杯65元看起來沒有什麼。
現在阿哲突然覺得,每一杯飲料背後好像都有一個會計師。
更麻煩的是,他還想起月底有一筆機車分期。
月薪42,000元,到底算多還是少?
阿哲原本一直用「薪水42,000」判斷自己這個月有多少錢。
但真正影響生活的,其實不是薪資通知上的那個數字,而是扣掉固定支出與必要生活費後,最後還剩多少可以自由安排。
故事中的數字可以很簡單地拆成:
阿哲這個月的假設帳本
- 薪資:42,000元
- 信用卡帳單:21,846元
- 房租:12,000元
- 還沒算:交通、吃飯、手機、分期與其他必要支出
光是前兩筆,就已經不是一句「月薪四萬二」可以說完的生活。
信用卡最可怕的地方,不一定是刷卡那一刻
刷一頓飯、買一件衣服、訂一個服務,每一筆分開看的時候可能都不算大。
真正有感的,往往是它們在同一天集合。
昨天的399元、上週的1,280元、月底那筆「反正下個月再說」的消費,最後全部變成同一張帳單。
刷卡的時候是一筆一筆,帳單來的時候是一群一起來。
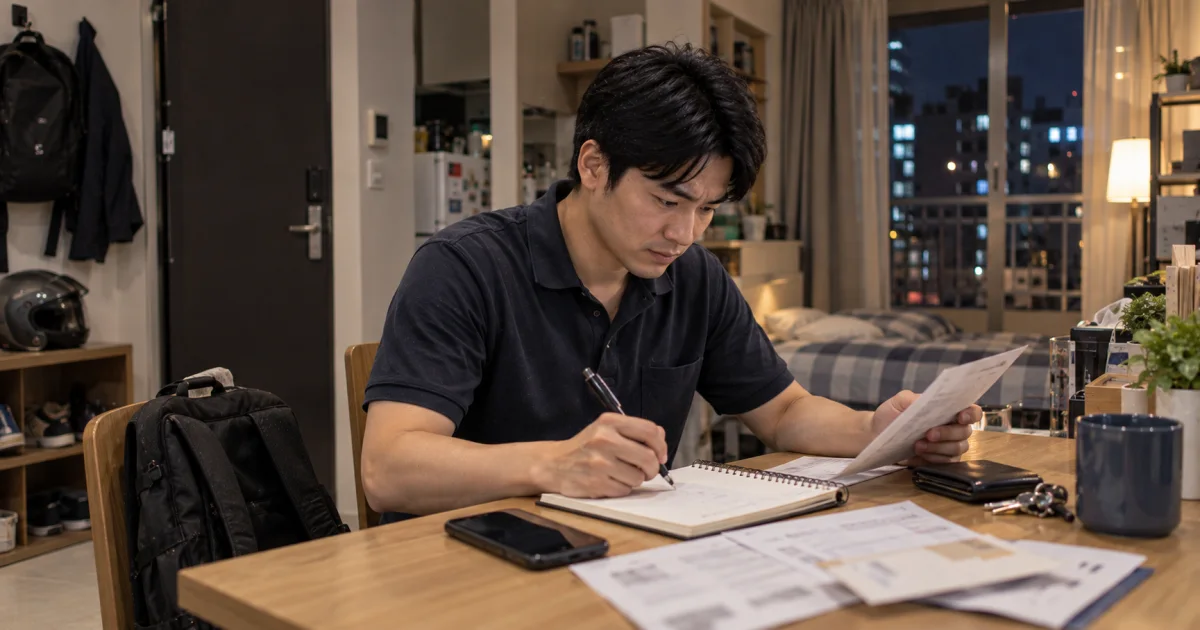
阿哲看著21,846元,第一次很認真地往回看自己的消費明細。
沒有哪一筆看起來像世界末日。
但它們合作得非常好。
他本來想做的,是再找一筆錢把這個月撐過去
這個念頭其實很快就出現了。
如果現在多一筆錢進來,信用卡、房租、生活費,好像就都能先處理。
但阿哲又看了一眼下個月。
下個月5號,房租還是會來。
信用卡也不會因為這個月很辛苦,就決定下個月休假。
所以他第一次算的,不是「還能借多少」
而是:
- 每個月固定一定要付多少?
- 信用卡裡哪些是必要支出,哪些可以減少?
- 扣掉基本生活費後,真正還剩多少?
- 這個月的缺口是偶發,還是每個月都會發生?
- 如果增加新的還款,下個月會不會更緊?
這些問題沒有讓他的42,000元突然變成84,000元。
但至少讓他第一次知道,錢到底去了哪裡。
中午12點03分,他還是去吃飯了
同事問:
「今天要不要加蛋?」
阿哲想了一下。
「加。」
因為整理預算的目的,不是讓自己從此連一顆蛋都不敢吃。
而是知道哪些錢已經有用途,哪些支出可以調整,以及真正遇到資金缺口時,到底缺的是多少。
貸你通小整理
- 不要只看月薪:真正可運用的是扣除固定與必要支出後的金額。
- 信用卡要看總額:小額消費累積後,可能形成明顯的月度支出。
- 分清偶發與長期缺口:一次臨時支出和每月固定不足,是不同問題。
- 先整理再增加負擔:如果考慮其他資金安排,先確認未來每月是否承受得住。
資料來源
- 貸你通|原創情境故事資料日期:2026-10-01 · 查證日期:2026-10-01
最後更新日期:2026-10-01
本文由貸你通編輯製作