
臨時需要一筆小額資金時,「24小時撥款」、「快速審核」或「立即放款」很容易讓人產生急迫感。看到「24小時撥款」、「快速審核」或「立即放款」時,不要直接把廣告用語當成保證;申請前應向業者書面確認它指的是可聯絡、可申請、審核、核准或實際入帳,以及各階段的條件與時間。
因此,申請快速小額借款時,重點不只是「多久撥款」,還要同步確認借多少、總共要還多少、每月能否負擔,以及對方是否要求不合理的費用或金融資料。
先把「24小時」拆成六個確認問題
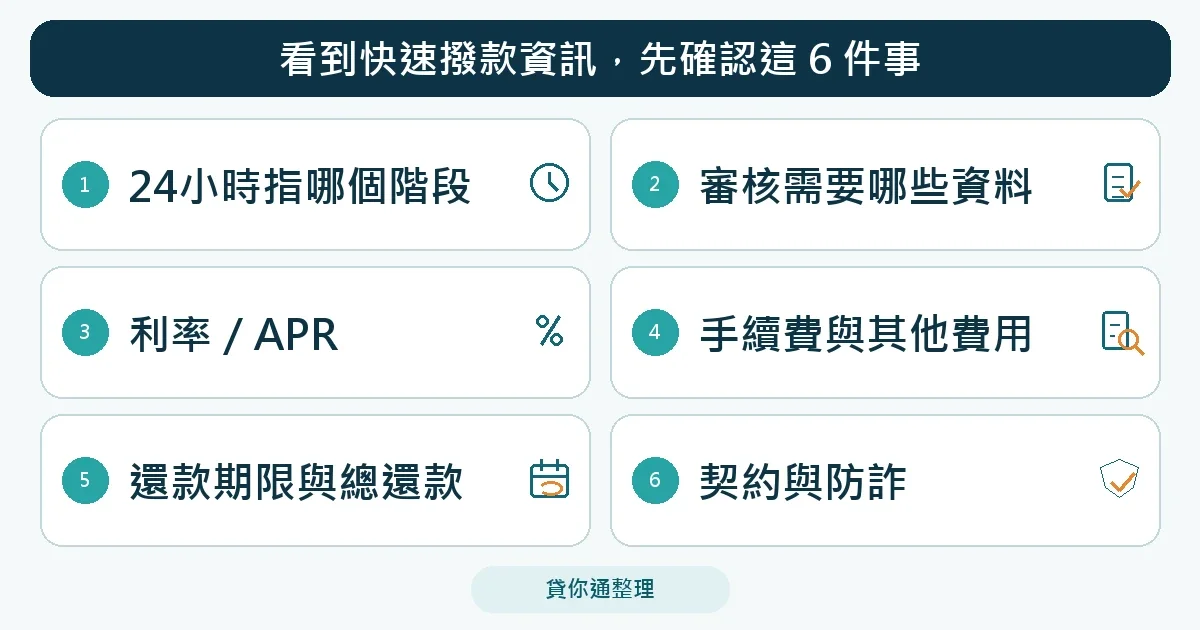
可先把借款廣告中的「24小時」拆成下列六個問題,逐項向業者確認:
- 營業/可聯絡時間:是否只是24小時可留言、傳訊或由客服接收需求。
- 線上提出申請:網站或通訊管道可隨時填資料,不代表申請已受理或核准。
- 資料確認/補件:應詢問是否需要確認身分、收入、工作、擔保品或其他資料,以及缺件如何影響時間。
- 審核:是否符合條件及可借金額,仍要看實際評估結果。
- 契約確認/簽署:核准後仍應閱讀利率、費用、期限、還款及違約條款,再決定是否簽署。
- 實際撥款/入帳:應詢問完成前述事項後,申請時間、銀行作業及入帳程序如何影響實際入帳。
24小時可聯絡或可提出申請,不等於24小時內一定核准並入帳。看到速度宣稱時,應要求對方說明指的是哪個階段,以及假日、補件和銀行作業時間如何計算。
看到「免照會」要問的是實際怎麼審核
「免照會」不應自行解讀成完全不用審核,也不能只因看到這個廣告詞就假設一定核准。申請人應問清楚實際審核方式、需要哪些身分或財力資料、是否會使用其他查核方式,以及費用和契約何時提供。不應只憑這個廣告詞判定合法性或詐騙風險;若對方拒絕說明條件、要求先匯不明款項,或要求交付金融帳戶及密碼,就應先停止並查證。
先看總費用,不要只比較廣告利率
借款成本不一定只有利息。金融監理規範中的總費用年百分率,是將授信利率及相關費用納入後,用於反映借款人整體負擔的指標;因此,總費用年百分率不必然等於廣告上的貸款利率。
申請前至少應逐項詢問並留下書面紀錄:
- 借款本金及實際入帳金額。
- 利率的計算方式,是固定或可能調整。
- 開辦費、帳務管理費、徵信費、設定費或其他必要費用。
- 費用是在撥款前支付,還是直接從貸款金額中扣除。
- 每期應繳金額、總期數及全部期數合計還款金額。
- 遲延繳款、違約、提前清償或展延可能產生的費用。
金管會曾要求金融機構辦理消費者信用貸款時,相關手續費應合理、公開、透明,並在契約中載明貸款總費用年百分率,以協助消費者了解實際負擔成本。
看到「低利率」或「零利率」時,應先問清楚是否另有手續費、服務費或其他成本,再比較實際總還款金額。
快速借款申請前的條件檢查表
確認借款用途與必要金額
先寫下這筆錢要用在哪裡,以及真正需要的金額。若只因廣告標示額度高或申請方便就多借,可能增加不必要的利息與還款壓力。
確認可提出的財力與身分資料
不同借款產品可能要求不同文件,例如身分證明、收入資料、薪資或其他財力證明。申請人應透過業者的正式管道確認文件用途,不要把「交出提款卡、網路銀行密碼或簡訊驗證碼」當成一般審核程序。
確認契約是否寫清楚
契約至少應讓借款人看懂貸款金額、期間、利率、費用、還款方式與違約處理。若對方催促立即簽署,或只用通訊軟體口頭承諾,卻不提供完整契約,應先停止申請。
出現這些要求,先停下來查證
快速借款常利用急迫需求降低申請人的警覺。政府反詐宣導提醒,民眾不要任意提供帳號、密碼或金融卡,也不要依陌生人指示操作金融帳戶;遇到可疑情況,可撥打165反詐騙專線查證。
- 要求先匯保證金、解凍費、驗證金或高額代辦費,才表示可以撥款。
- 要求交付金融卡、存摺、提款卡、網路銀行帳號密碼或簡訊驗證碼。
- 要求下載不明App、加入私人通訊帳號,或依指示操作ATM、網銀。
- 聲稱「不論信用狀況都能保證核貸」或「一定在指定時間入帳」。
- 以倒數、名額即將額滿或不立即處理就失去資格等方式催促。
合法申請仍可能需要身分及財力查核,但不應以交出金融卡與密碼作為一般貸款審核條件。若已提供資料或匯款,應盡快聯絡往來銀行、保留對話及匯款紀錄,並撥打165或向警方求助。
先算每月還款,再決定是否申請
快速取得資金不代表未來的還款壓力會變小。申請前可用「每月可支配收入-固定生活支出-既有債務還款」估算剩餘空間,再把新借款的預估月付金放入試算。
- 列出目前固定收入與必要支出。
- 整理信用卡、信貸、車貸及其他分期的每月應繳金額。
- 加入新借款的本金、利息及相關費用後,估算每月還款。
- 預留日常生活及突發支出的緩衝,不要把所有剩餘現金都用於新月付金。
- 若需要靠再次借款或使用循環信用來繳下一期,代表金額或期限可能超出負擔能力。
這項試算只能協助自我評估,不能取代金融機構的授信審查,也不能保證核貸或撥款結果。
申請前的五分鐘決策順序
- 先確認用途:只申請必要金額,不因廣告額度而過度借款。
- 再問時間:釐清24小時是可聯絡、可申請、初審、核准還是入帳,並確認假日及補件規則。
- 比較總成本:同時看利率、總費用年百分率、手續費與總還款金額。
- 檢查契約:確認還款方式、逾期處理、提前清償及其他費用都有書面說明。
- 最後做防詐查證:不交付金融卡、密碼及驗證碼;有疑問先透過官方管道或165查證。
總結來說,看到「24小時小額借款」時,應先向業者確認廣告所指階段、適用條件及實際入帳時間。與其只追求最快入帳,不如先確認實際拿到多少、最後要還多少、每月能否負擔,以及申請過程是否安全,再決定是否提出申請。
貸你通提供的是資訊,不是核貸承諾
貸你通是借貸資訊與業者廣告刊登平台,不是放款方、核貸方、代辦或仲介,也不保證核貸。使用者可在貸你通查看不同刊登業者的公開資訊、服務項目及聯絡方式,自行比較後決定是否聯絡;實際申請、審核、契約與撥款條件,仍應直接向業者確認並自行判斷。
重點整理
- 24小時撥款不必然等於24小時內核准並完成入帳,應先問清楚時間定義與補件規則。
- 比較借款時不能只看廣告利率,還要確認手續費、其他費用、總費用年百分率及總還款金額。
- 申請前應檢查借款用途、必要金額、契約內容與每月還款能力。
- 要求先匯保證金、提供金融卡密碼、網銀密碼或簡訊驗證碼,都是應立即停下查證的警訊。
- 遇到可疑貸款廣告或申請流程,可透過官方管道查證,必要時撥打165反詐騙專線。
實際資料來源與更新資訊
- 銀行業暨保險業辦理消費者信用交易廣告應揭示總費用範圍及年百分率計算方式標準(金融監督管理委員會銀行局法規檢索系統)資料日期:2005-08-15 · 查證日期:2026-09-28
- 金融機構辦理消費者信用貸款收取相關手續費,應合理、公開、透明(金融監督管理委員會)資料日期:2014-08-05 · 查證日期:2026-09-28
- 防制詐騙專區(中華郵政股份有限公司)資料日期:未載明 · 查證日期:2026-09-28
- 申辦貸款小心陷阱 165提醒勿交付SIM卡、網銀密碼及驗證碼(內政部移民署新住民全球新聞網)資料日期:2026-09-26 · 查證日期:2026-09-28
- 1131111-假借貸(行政院)資料日期:未載明 · 查證日期:2026-09-28
- 網路找貸款美化帳戶,缺錢調頭寸反被當成洗錢人頭戶(內政部警政署警察廣播電臺)資料日期:2026-08-08 · 查證日期:2026-09-28
最後更新日期:2026-09-28
本文由貸你通編輯製作