
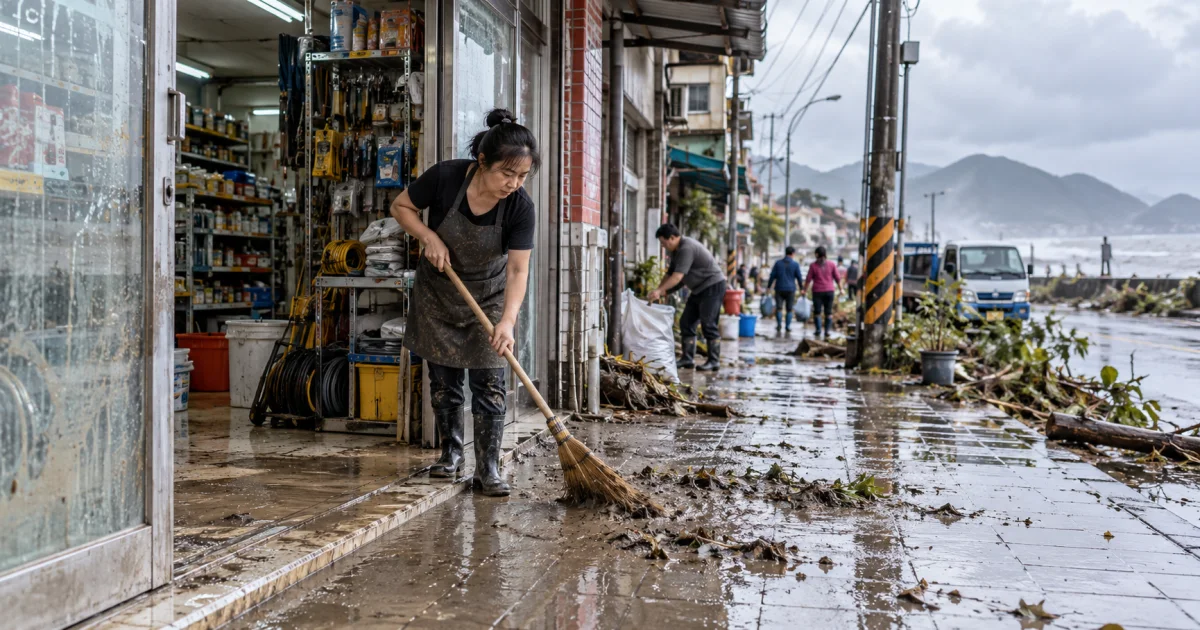
店面進水、機車泡水,原本用來繳房貸或營運貸款的錢突然被拿去清理。看到「金管會宣布金融協助」,很多人第一個問題是:這個月是不是不用繳?2026年10月22日金管會確實發布金融機構協助受颱風影響民眾的消息,但政策方向和個別債務契約的變更是兩件事。確認適用資格與書面核定,比靠標題猜「全面免繳」更重要。
先辨認公告說的是哪些對象與金融機構
金管會在2026年10月22日公告,說明金融機構提供受災民眾或企業的協助聯繫安排,包括銀行端的相關服務。公告有統一資訊窗口的功能,但不是直接把每一位借款人的所有繳款義務自動取消。
先核對自身借款的債權人是不是公告所涉及的銀行或機構,貸款類別是房屋、汽車、信用貸款還是企業週轉。民間私人借款與受金融監理的銀行商品不同,不能因為看到政府新聞就視為所有契約都改寫。
整理能證明受災及還款受影響的材料
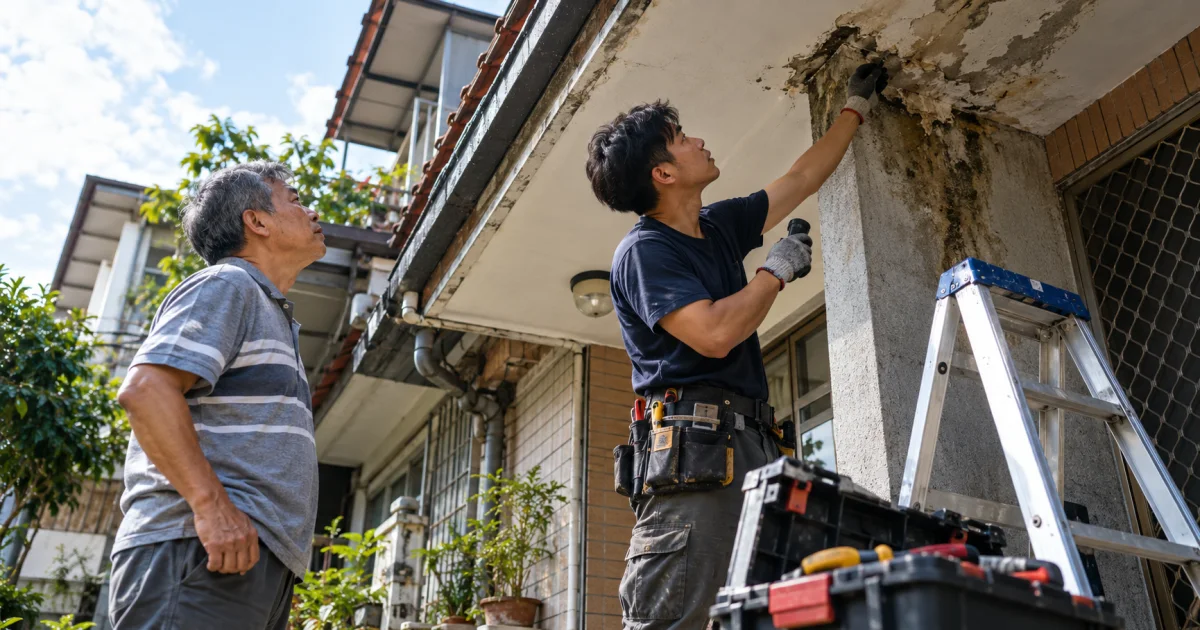
向原貸款銀行提出困難前,把災損照片、修繕估價、所在地及受損時間、停工證明或營收下降紀錄整理清楚。若地方政府開立災損或其他相關證明,也確認銀行是否需要及適用形式。
若一時拿不到全部資料,可以先打銀行官方客服詢問受理期限、可先行通報的方式,以及後續補件要求。不要因為擔心文件不齊,就直接放著到期帳單不理。
逐條問清楚「展延」到底更動了什麼
與銀行談安排時,具體詢問本息是否都延期、是否只有本金緩繳、期限延長多少、延期期間利息如何計算,以及未來每期金額是否改變。不同機構與契約有不同條件,沒拿到明確回覆前不得填入假設的免息月數。
尤其注意:延後付款日可能改變總還款、期末付款或擔保人責任。應請銀行提供書面核准條件或新還款明細,再與原契約比對,不應以電話中一句「可以幫忙處理」視為已獲展延。
信用紀錄與扣款設定也要同步確認
若帳戶設定自動扣款,要問清楚申請期間系統是否仍會照原日期扣款,避免預計留給房屋修繕的金額被扣走,或反過來因以為不扣而形成逾期。信用資料如何申報與展延狀態也應依銀行正式說明,不可自行聲稱「政府宣布了就絕對不影響聯徵」。
整理申請案號、客服時間、文件收件回條及銀行正式回覆。收到新繳款表後,下一期仍應主動對帳;若未核准,應依原契約與銀行通知處理,並尋求正式協商管道。
遇到假災後紓困連結時先停手
災後常有人傳訊息說「免審核立即申領」「輸入金融卡密碼領補助」「先繳保證金,替你申請政府延期」。這些話術不能視為官方金融協助程序。應自行進入金管會、原銀行網站或撥打提款卡背面的客服電話核對。
請不要交出網銀登入資料、手機簡訊驗證碼、提款卡或存摺,也不要為了提高貸款展延成功率轉帳給陌生代辦。若發現可疑連結,可以保留畫面及帳戶資訊向165反詐騙管道查證。
先做修繕現金流,避免救急又增債
將急需支出的清理費、房屋安全修繕、必要交通和營業恢復費排優先順序;尚未取得估價的工項先列待確認。再把原有貸款、保險可能給付與可動用存款放在同一張表,判斷究竟需要延後哪一筆支付。
如果銀行確認有適用方案,記得留存文件並追蹤新期款;若沒有適用,不代表只能借更多錢,仍可先向原債權人詢問可行的正式安排。災後的財務復原重點是可持續,不是用新的高成本資金掩蓋舊帳。
重點整理
- 10/22金管會公告是金融協助方向
10/22金管會公告是金融協助方向,不代表所有貸款自動免繳或免息。
- 先備妥災損、收入變化與原借貸契約
先備妥災損、收入變化與原借貸契約,向原機構官方窗口詢問。
- 核對本金、利息、期限、扣款與信用資料處理
核對本金、利息、期限、扣款與信用資料處理,取得書面條件。
- 拒絕假災後紓困連結與先繳保證金代辦
拒絕假災後紓困連結與先繳保證金代辦。
資料來源
- 金融監督管理委員會/金融機構協助颱風受災民眾資料日期:2026-10-22 · 查證日期:2026-10-26
最後更新日期:2026-10-26
本文由貸你通編輯製作